Domain förderverband.de kaufen?
Wir ziehen mit dem Projekt
förderverband.de um.
Sind Sie am Kauf der Domain
förderverband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain förderverband.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Hackett London für Herren. HM5600230 Polo Mitglieder blau (3XL), Lässig, Baumwolle, KurzarmDer Hs Members Collar ist ein maskulines Poloshirt, das gekonnt Klassik und zeitgenössischen Charakter ausbalanciert. Gefertigt aus 100% Baumwolle aus verantwortungsvollen Quellen, bietet es einen weichen Griff und ein hochwertiges Finish, das man vom ersten Moment an spürt. Sein ruhiger und vielseitiger Blauton wird durch den kontrastierenden gestreiften Kragen und das gestickte Logo der Marke auf der Brust ergänzt, zwei Erkennungsmerkmale, die das Stück über das Gewöhnliche hinausheben. Eine kluge Wahl für den eleganten Mann, der nicht auf Komfort verzichten möchte.. Ref.: HM5600230, Farbe: Blau, Stil: Lässig, Material: Baumwolle, Ärmel: Kurzarm100,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hackett London für Herren. HM5600230 Polo Mitglieder blau (M), Lässig, Baumwolle, KurzarmDer Hs Members Collar ist ein maskulines Poloshirt, das gekonnt Klassik und zeitgenössischen Charakter ausbalanciert. Gefertigt aus 100% Baumwolle aus verantwortungsvollen Quellen, bietet es einen weichen Griff und ein hochwertiges Finish, das man vom ersten Moment an spürt. Sein ruhiger und vielseitiger Blauton wird durch den kontrastierenden gestreiften Kragen und das gestickte Logo der Marke auf der Brust ergänzt, zwei Erkennungsmerkmale, die das Stück über das Gewöhnliche hinausheben. Eine kluge Wahl für den eleganten Mann, der nicht auf Komfort verzichten möchte.. Ref.: HM5600230, Farbe: Blau, Stil: Lässig, Material: Baumwolle, Ärmel: Kurzarm100,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Webinarworkshops: DesignCAD-ProjekteDrei DesignCAD-Workshops mit denen Sie Schubladen, Dreieckstische und Buchstützen konstruieren. Ein weiterer Workshop lehrt Sie die Bemaßung für die spätere Fertigung. Inklusive Manuskript für jeden Workshop. DesignCAD ist ein einfaches und leistungsstarkes Programm zur Erstellung von Zeichnungen. Lernen Sie die Möglichkeiten kennen, wie Sie in DesignCAD einfach 3D-Objekte erstellen können Die Workshops sind für alle Anwendergruppen (Einsteiger und Fortgeschrittene) ab der DesignCAD 3D MAX-Version 20 oder höher geeignet. Die gezeigten Themen sind für alle Branchen, wie Holz-/Tischlerarbeiten, Architektur/Planung und Maschinenbau/Konstruktion einsetzbar. Workshop: Schubladen selbst konstruieren Lernen Sie die Möglichkeiten kennen, wie Sie in DesignCAD 3D-Objekte wie Schubladen konstrurieren können. Das Webinar ist für alle Anwendergruppen geeignet. Anhand eines all...29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
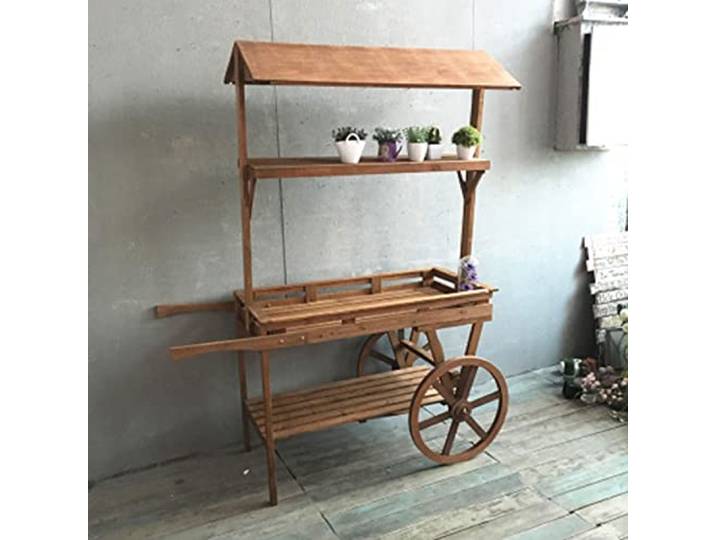
Kreativer Blumenwagenständer für den Außenbereich – Blumenladenwagen aus Holz für den Innen- und Außenbereich. Dekoratives Regal für Gartenmärkte und Veranstaltungen. Perfekt zur Förderung vKreativer Blumenwagenständer für den Außenbereich – Blumenladenwagen aus Holz für den Innen- und Außenbereich. Dekoratives Regal für Gartenmärkte und Veranstaltungen. Perfekt zur Förderung v. Verschönern Sie Ihren Raum mit unserem stilvollen Pflanzgefäß – einer perfekten Kombination aus Funktionalität und Ästhetik. Dieses Vintage-Gefäß verleiht jedem Raum Charakter und Wärme und ist ideal für Zimmerpflanzen. Es ist ein liebevolles Geschenk für Freunde und Familie. Erleben Sie noch heute den Charme und die Funktionalität unseres wunderschön gefertigten Pflanzgefäßes! Dieser Pflanzkübel in Trolley-Form verleiht jedem Raum eine einzigartige Note. Perfekt für Wohnzimmer, Schlafzimmer, Terrassen und Gärten. Er wertet Ihre Einrichtung auf und bietet Ihren Pflanzen ein stilvolles Zuhause. Aus hochwertigen Materialien gefertigt, ist dieser Pflanzkübel sowohl funktional als auch dekorativ und somit eine tolle Ergänzung für Ihren Innen- und Außenbereich. Unsere Pflanzgefäße aus Holz verfügen über fest verbundene Verbindungen für dauerhafte Stabilität. Mit dreistufigen Ablageflächen bieten sie viel Platz für Pflanzen, Bücher und andere Gegenstände und verleihen jedem Raum einen besonderen Charme. Perfekt für Wohndekor-Liebhaber: Diese Pflanzgefäße vereinen Funktionalität mit Stil. Verschönern Sie Ihren Raum mit unserem vielseitigen Vintage-Pflanzgefäß aus Holz, das Funktionalität und Stil vereint. Mit den Maßen 134 x 54 x 176 cm besticht dieses multifunktionale Aufbewahrungsregal im Retro-Stil mit abnehmbarer Struktur und ist somit eine praktische und dekorative Wahl für jedes Zuhause. Perfekt, um Ihre Lieblingspflanzen zu präsentieren und gleichzeitig Ihrer Einrichtung einen Hauch von Charme zu verleihen. Farbe:Wood Color248,39 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Hackett London für Herren. HM5600230 Polo Mitglieder blau (3XL), Lässig, Baumwolle, KurzarmDer Hs Members Collar ist ein maskulines Poloshirt, das gekonnt Klassik und zeitgenössischen Charakter ausbalanciert. Gefertigt aus 100% Baumwolle aus verantwortungsvollen Quellen, bietet es einen weichen Griff und ein hochwertiges Finish, das man vom ersten Moment an spürt. Sein ruhiger und vielseitiger Blauton wird durch den kontrastierenden gestreiften Kragen und das gestickte Logo der Marke auf der Brust ergänzt, zwei Erkennungsmerkmale, die das Stück über das Gewöhnliche hinausheben. Eine kluge Wahl für den eleganten Mann, der nicht auf Komfort verzichten möchte.. Ref.: HM5600230, Farbe: Blau, Stil: Lässig, Material: Baumwolle, Ärmel: Kurzarm100,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Esser, Axel: Effektive InteressenvertretungEffektive Interessenvertretung , Handlungshilfe für Personalräte , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20230223, Produktform: Kartoniert, Titel der Reihe: Personalrat-Stichwort##, Autoren: Esser, Axel, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Personalrat~Personalvertretung~Recht / Ratgeber (allgemein), Imprint-Titels: PR-Stichwort, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 207, Breite: 145, Höhe: 7, Gewicht: 174, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2001056, Vorgänger EAN: 9783766368485 9783766362353 9783766360489 9783766337566 9783766333513, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hackett London für Herren. HM5600230 Polo Mitglieder blau (M), Lässig, Baumwolle, KurzarmDer Hs Members Collar ist ein maskulines Poloshirt, das gekonnt Klassik und zeitgenössischen Charakter ausbalanciert. Gefertigt aus 100% Baumwolle aus verantwortungsvollen Quellen, bietet es einen weichen Griff und ein hochwertiges Finish, das man vom ersten Moment an spürt. Sein ruhiger und vielseitiger Blauton wird durch den kontrastierenden gestreiften Kragen und das gestickte Logo der Marke auf der Brust ergänzt, zwei Erkennungsmerkmale, die das Stück über das Gewöhnliche hinausheben. Eine kluge Wahl für den eleganten Mann, der nicht auf Komfort verzichten möchte.. Ref.: HM5600230, Farbe: Blau, Stil: Lässig, Material: Baumwolle, Ärmel: Kurzarm100,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hackett London für Herren. HM5600230 Polo Mitglieder blau (S), Lässig, Baumwolle, KurzarmDer Hs Members Collar ist ein maskulines Poloshirt, das gekonnt Klassik und zeitgenössischen Charakter ausbalanciert. Gefertigt aus 100% Baumwolle aus verantwortungsvollen Quellen, bietet es einen weichen Griff und ein hochwertiges Finish, das man vom ersten Moment an spürt. Sein ruhiger und vielseitiger Blauton wird durch den kontrastierenden gestreiften Kragen und das gestickte Logo der Marke auf der Brust ergänzt, zwei Erkennungsmerkmale, die das Stück über das Gewöhnliche hinausheben. Eine kluge Wahl für den eleganten Mann, der nicht auf Komfort verzichten möchte.. Ref.: HM5600230, Farbe: Blau, Stil: Lässig, Material: Baumwolle, Ärmel: Kurzarm100,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hackett London für Herren. HM5600230 Polo Mitglieder blau (L), Lässig, Baumwolle, KurzarmDer Hs Members Collar ist ein maskulines Poloshirt, das gekonnt Klassik und zeitgenössischen Charakter ausbalanciert. Gefertigt aus 100% Baumwolle aus verantwortungsvollen Quellen, bietet es einen weichen Griff und ein hochwertiges Finish, das man vom ersten Moment an spürt. Sein ruhiger und vielseitiger Blauton wird durch den kontrastierenden gestreiften Kragen und das gestickte Logo der Marke auf der Brust ergänzt, zwei Erkennungsmerkmale, die das Stück über das Gewöhnliche hinausheben. Eine kluge Wahl für den eleganten Mann, der nicht auf Komfort verzichten möchte.. Ref.: HM5600230, Farbe: Blau, Stil: Lässig, Material: Baumwolle, Ärmel: Kurzarm100,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.